
本 期 概 要
银保渠道监管持续升级,“报行合一”从1.0走向2.0,65号文直指费用“体外循环”,保险法迎来十余年首次全面大修。强监管之下,银保一线的竞争逻辑正在被重写——返佣与账外承诺无处遁形,人情单模式走向终结,专业能力与合规能力正在成为唯一的产能来源。本期直播从政策解读、合规红线、智能风控到实战落地,系统拆解银保渠道的合规底线与智能风控的实战路径。
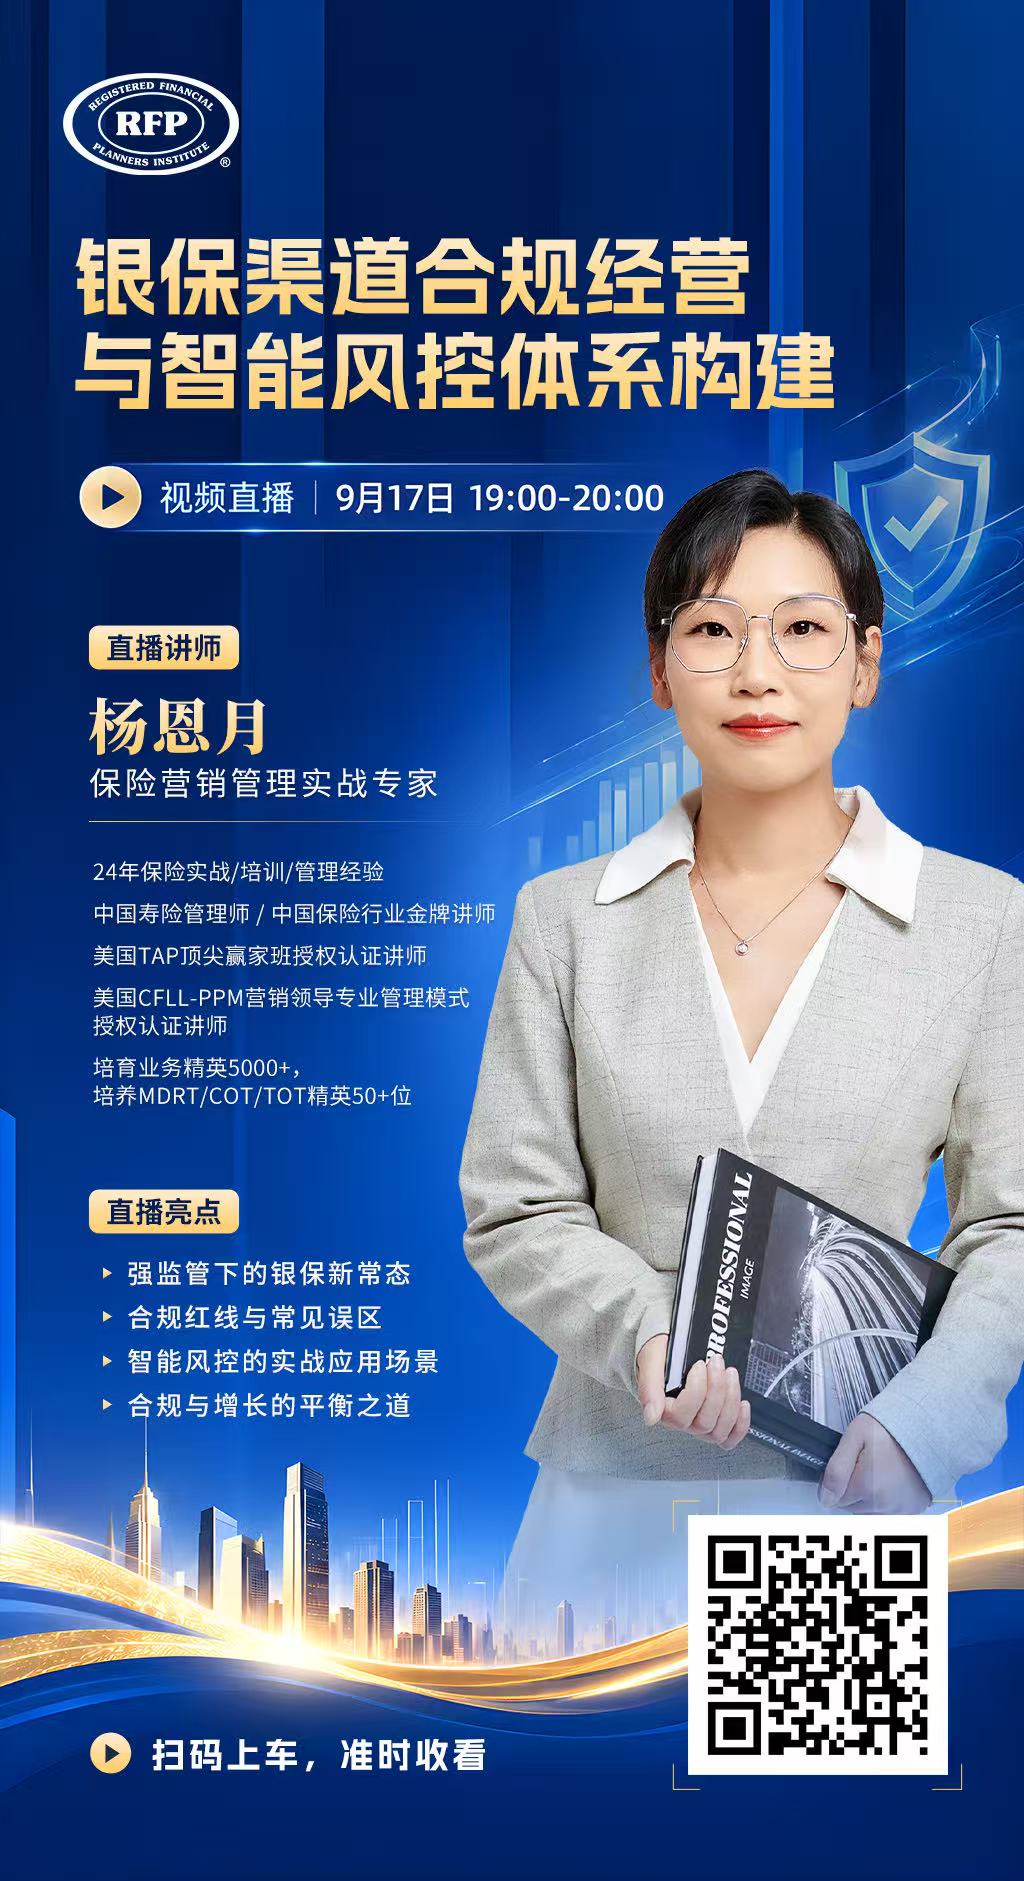
银保渠道监管持续升级的当下,合规经营已成为行业底线,智能风控正从“可选项”变为“必选项”。9月17日晚,RFP协会第8期继续教育直播特邀杨恩月老师,围绕银保渠道合规经营与智能风控体系构建,带来了一场兼具政策高度与实战落地价值的深度分享。本次直播从最新监管政策解读出发,系统拆解了合规红线、常见误区、智能风控应用场景及一线合规展业动作,为银保从业者提供了清晰的合规指引与可落地的实战工具。
RFP协会继续教育项目(Continuing Elevation)始终致力于为持证人提供前沿、实用的专业课程,助力大家持续提升服务客户的能力。本期直播正是这一理念的实践。
RFP协会继续教育(Continuing Elevation)第八期
01 强监管下的银保新常态
近两年银保渠道监管政策密集出台,监管逻辑清晰可见
渠道规范→费用穿透→销售匹配→队伍专业→法治升级。
从2023年8月“报行合一”1.0确立合规底线,到2026年3月65号文直指费用“体外循环”,监管从“堵大门”升级为“堵后门”。1.0阶段的核心是管住最显性的佣金支付环节,银保渠道平均佣金水平下降约30%;2.0阶段则将监管触角延伸至费用全链条,明确四类费用必须单独报送备案:佣金支出、银保专员薪酬激励、培训及客户服务费、分摊的固定运营费用。新规严禁以“技术服务费”“信息费”等名义进行体外支付,所有费用支出必须取得真实、合法、有效的凭证,问责范围覆盖董事会、总经理、总精算师及分支机构负责人。
与此同时,《销售行为管理办法》首次按“售前-售中-售后”三阶段实施全流程规制;《金融机构产品适当性管理办法》确立“把合适的产品卖给合适的人”的核心原则;保险法修订草案将关键监管规则正式上升为国家法律,条文从现行185条扩容至8章214条,罚款倍数上限从1—5倍提高到1—10倍。监管模式已从“罚机构”全面转向“罚到人、罚到法”。
核心观点:费用被穿透之后,一线最先感受到的不是“更难做了”,而是“能拼的东西变了”。拼返点、拼费用的路走不通了,专业能力 合规能力正在成为唯一的产能来源。
02 智能风控的实战应用场景
三条红线已从“行业惯例”变为制度禁区,且一律机构与个人双罚
红线一
宣传销售红线:严禁虚假误导——禁止夸大收益、混淆产品属性、隐瞒免责条款与退保损失,严禁承诺保本或固定收益。
红线二
流程操作红线:严守真实规范——严禁代客户签字、代抄录风险提示语句,禁止代录双录视频、测评代答或诱导客户作答。
红线三
利益输送红线:斩断违规链条——严禁私下返佣、“小账”体外循环,禁止给予合同外利益、诱导客户退旧买新。
三大误区之所以流行,是因为它们在“过去”曾经成立。现在,每一句都有对应的制度与罚金:
误区一“客户愿意买就行”
——不匹配销售即为违规,客户自愿不能免责。
误区二“双录就是走过场”
——话术越界、要素缺失,均可通过质检追责。
误区三“合规是公司的事”
——多起案例中,责任个人同样被警告、罚款并影响从业记录。
三大不适当情形被明确认定为销售红线:风险超配、保费收入不匹配、不适格客户。
核心观点:合规不是束缚,而是保护客户、保护自己、保护职业生涯。三个护身符——按规矩说、按流程做、按匹配卖。
03 智能风控的实战应用场景
智能风控已从业务“可选项”升级为监管“必选项”。《金融机构产品适当性管理办法》明确要求系统具备“识别—提示—限制交易”闭环功能。
三道防线
事前提示、事中拦截、事后回溯。技术支撑为大数据画像、AI模型、规则引擎——规则保底线,模型找异常。
四大实战场景
客户风险评估
系统自动识别代答、诱导作答、答案前后矛盾三类测评失真。测评硬指标:单日不超过2次,12个月累计不超过8次,有效期12个月。
销售适当性管理
产品分级×人员分级×客户匹配,任一环不合,系统直接拦截。熟高适用——风险等级不一致时,按较高者认定。
双录AI质检
语音智能识别实时转写,精准捕捉违规话术;视频合规核验自动比对身份一致性;智能报告生成质检评分与违规片段定位。从“抽样质检”到“全量智能质检”,每一单都在被听。
反洗钱与反欺诈
多维异常指标雷达——大额拆分投保、短期多次投保、犹豫期集中退保、保单贷款异常、资金异常往来。分级预警:高风险交易前拦截,中风险当日人工复核,低风险纳入持续观察。
核心观点:分级的目的不是“抓人”,而是把有限的核查资源压到真正高风险的地方,避免一刀切影响正常展业。
04 合规与增长的平衡之道
一线合规展业四步动作
售前
真实KYC,如实测评;确保产品与客户匹配;65周岁以上客户强化风险提示。
售中
规范双录,按备案口径展业;不承诺收益、不承诺合同外利益;配合系统预警核查。
售后
及时回访,按规处理投诉;规范处理退保;强化高龄客户回访与确认。
数据
客户信息录入真实完整;隐私数据合规使用;为智能风控提供有效输入。
个人合规自查清单
客户风险测评是否在有效期内?
匹配校验是否通过并留痕?
双录是否完整?
是否存在承诺收益、返佣或合同外利益?
65周岁以上客户是否完成强化提示?
客户信息录入是否真实完整?
保险服务化与国际化不是简单的业务策略,而是一场涉及法律制度、经营逻辑、人才结构和技术应用的深刻变革。本期直播从全球趋势到国际经验,从中国实践到战略布局,从角色转型到改革路径,为理财师提供了系统化的认知框架与可落地的能力提升方案。RFP协会期待与您在下一期直播中继续同行。
学 习 须 知
【限免时段】
直播当晚至次日早9:00,所有用户均可免费收看RFP协会继续教育直播课。
【学习权限】
RFP持证人可免费观看直播回放。如遇问题,请发送姓名、证书编号及微信绑定的手机号至协会小助手,我们将第一时间为您添加学习权限。
非持证人可付费订阅RFP继续教育专栏获取学习权限
扫描订阅