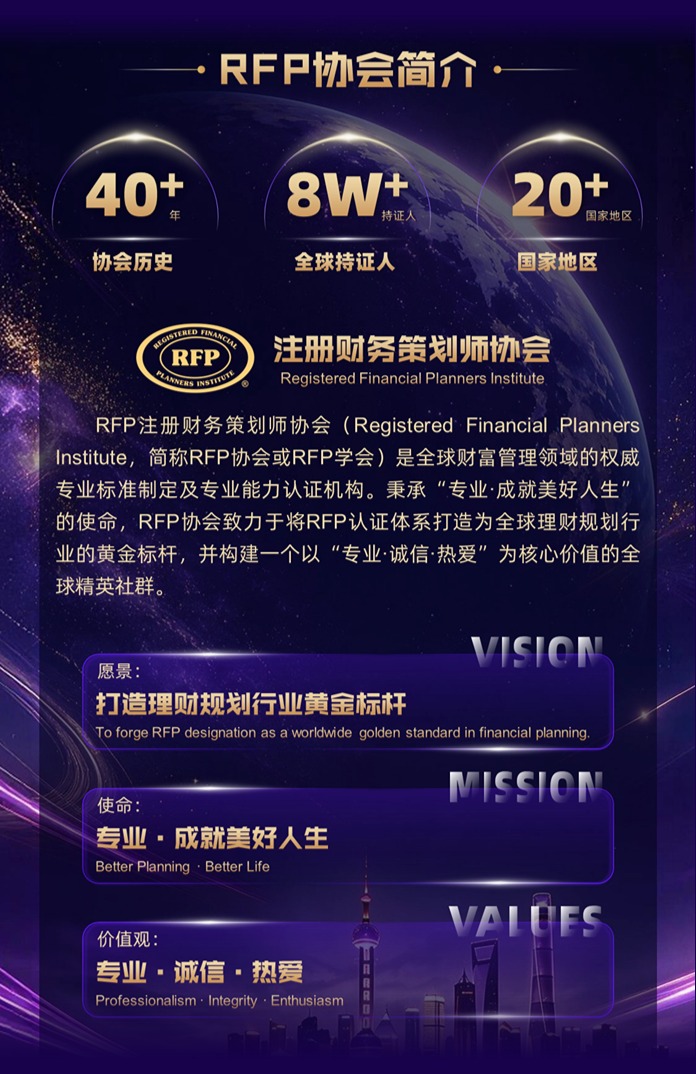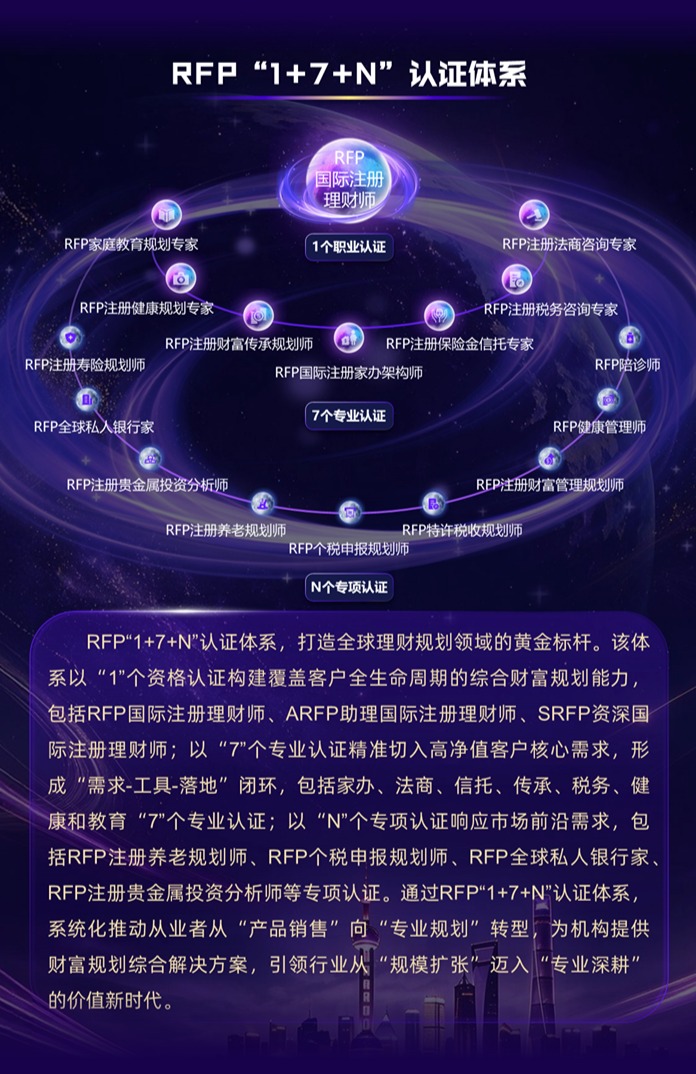

2026年11月14日,「破界·共生——财富管理领域的周期与代际」RFP中国年度峰会于上海虹桥国际机场希尔顿酒店正式启幕。本次峰会汇聚万名财富管理行业精英,围绕全球资产配置、养老规划与服务、家族财富传承治理、AI驱动专业能力迭代、Z世代财富观、本土机构国际化转型等核心议题,共同探索跨境、养老与财富专业生态的未来图景。
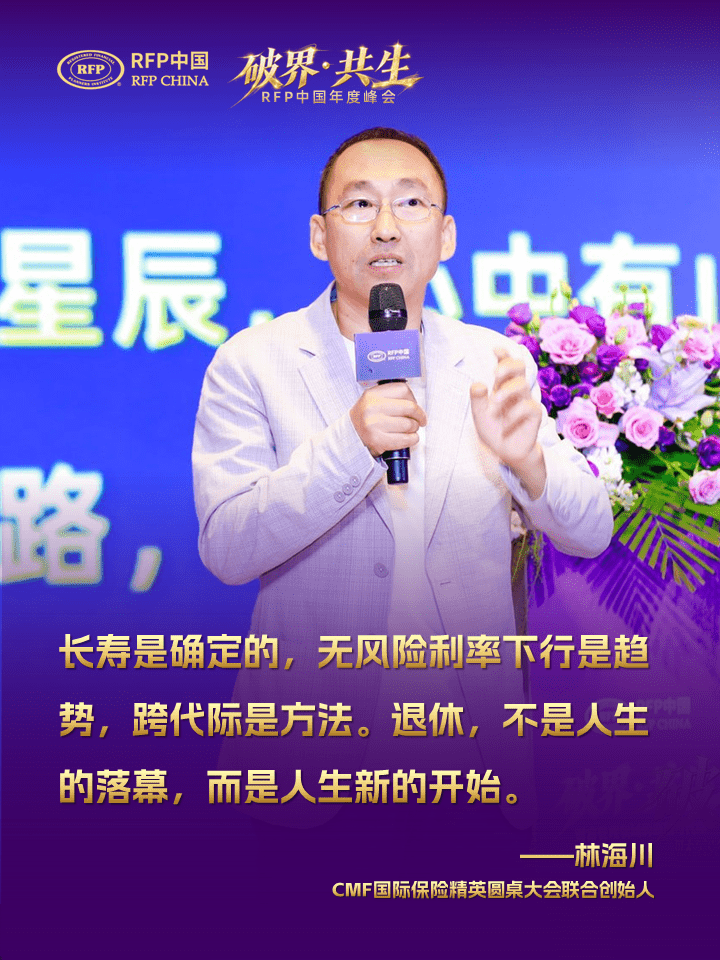
在主题演讲环节,CMF国际保险精英圆桌大会联合创始人林海川先生,带来了《长寿经济下的全球养老财富规划:跨代际养老资产配置与国际化养老服务体系》的专题分享。伴随人口结构变迁、无风险收益持续下行,养老已经从单纯的家庭家事,转变为财富管理行业重要的专业课题。林海川结合人口现实、海外经验,剖析长寿时代养老规划的底层逻辑,提出分层资产配置与三代统筹的家庭养老解决方案。
林海川用几组关键数据描绘了当下养老现实:
-
2025年末,我国60岁及以上人口达3.23亿,占总人口的23.0%。
-
人均预期寿命达79.25岁,退休后的生活期可达20年以上。
-
2025年全年出生人口792万,为1949年以来最低。
“4-2-1”家庭结构下,一对夫妻往往要同时面对4位老人的养老与照护。
在他看来,养老资金的五个来源各有作用,也各有边界:社保定位“保基本”,子女代际支持在变薄,房产流动性弱、难以按月分拆使用,存款利率处于历史低位,商业养老金融则需要提前规划、长期投入。“没有任何一个来源能单独解决养老问题,需要组合配置、分层管理。”
他还指出,养老要经历活力期、康复期与护理期,越往后支出越刚性、越昂贵。我国失能老人约3500万,长期护理保险制度将于2028年底前在全国基本实现全覆盖。“养老规划不只是准备一笔钱,而是现金流加服务资源的组合。”
02
林海川表示,普通型人身险预定利率上限已从3.5%降至2.0%,10年期国债收益率在1.6%左右,2025年CPI与上年持平。“同样的退休收入,需要更早开始、更长期限、更多本金。”
他以日本为例:日经225指数1989年末的高点历时34年才被收复;日本家庭近一半金融资产为现金存款,守住了名义本金却难以分享增长;保险与年金约占四分之一,是长寿社会的稳定器。
据此,他提出养老资产的三层结构:
-
底仓是现金、保险、国债与存款,覆盖“必须花的钱”。
-
核心资产是宽基指数、债券基金与黄金,获取市场本身的长期回报。
-
卫星资产采用主动管理与行业主题,小比例参与、增强收益。
配置顺序为先底仓、再核心、后卫星,越接近领取期,底仓占比越高。他同时提出不押注单一资产与时点、不加杠杆、只用长期闲置资金等五条纪律。“养老资金的第一目标是‘不出局’,第二目标才是‘多赚钱’。”
林海川特别提示了养老规划中最容易被忽视的“收益顺序风险”。他展示的示意测算显示,两位客户60岁时均有1000万元资产、每年提取50万元,经历的年度收益率完全相同,只是顺序相反:领取初期遭遇回撤的一方,83岁时资产耗尽;后期才遇到回撤的一方,85岁时仍有1200多万元。“没有人能保证自己的领取初期不撞上大回撤的年份,养老资产需要一块确定性底仓。”
他进一步对比“存量型”与“现金流型”两种晚年:300万元现金、每月支出3万元,约8年多就会用完;而每月3万元的终身领取,则与生命等长。在他看来,把部分存量转化为终身现金流,本质上是把“活得太久”的风险转移出去。理论上年金对多数家庭有利,现实中却普遍配置不足,“这正是专业顾问的价值所在”。
落到方案层面,林海川建议把养老资金分为四个账户:
-
生活保障账户覆盖刚性支出,讲求确定、终身、按月。
-
医疗康养账户专款专用。
-
品质提升账户可承受波动、长期持有。
-
传承账户则按规则定向、分期传递。
“先保生活,再保健康,然后才是品质与传承。”
他以一个“三明治家庭”为例:夫妻五十出头、共同经营企业,双方父母年过八旬,独女刚步入职场。父母一代的核心是照护资金池与康养资源;夫妻本人的核心,是把波动的企业收入转化为制度化的退休现金流,并做好家企资产隔离;子女一代则通过终身寿险与保险金信托分期给付,同步培养财商与家族价值观。
“长寿是确定的,无风险利率下行是趋势,跨代际是方法。”林海川表示,“退休,不是人生的落幕,而是人生新的开始。”
林海川的演讲以长寿时代的宏观数据为起点,落脚于养老资产配置的具体策略与跨代规划方案,为现场从业者提供了一份兼顾周期判断与家庭实操价值的养老财富规划参考。从单一产品走向系统方案,养老规划考验的是从业者对周期、工具与家庭结构的综合理解。面对长寿时代与低利率周期的双重挑战,RFP协会期待以开放的专业对话连接养老金融与跨代规划实践,与业界同仁共同推动养老财富规划走向更专业、更长期。