
2026年11月14日,「破界·共生——财富管理领域的周期与代际」RFP中国年度峰会于上海虹桥国际机场希尔顿酒店正式启幕。本次峰会汇聚万名财富管理行业精英,围绕全球资产配置、养老规划与服务、家族财富传承治理、AI驱动专业能力迭代、Z世代财富观、本土机构国际化转型等核心议题,共同探索跨境、养老与财富专业生态的未来图景。
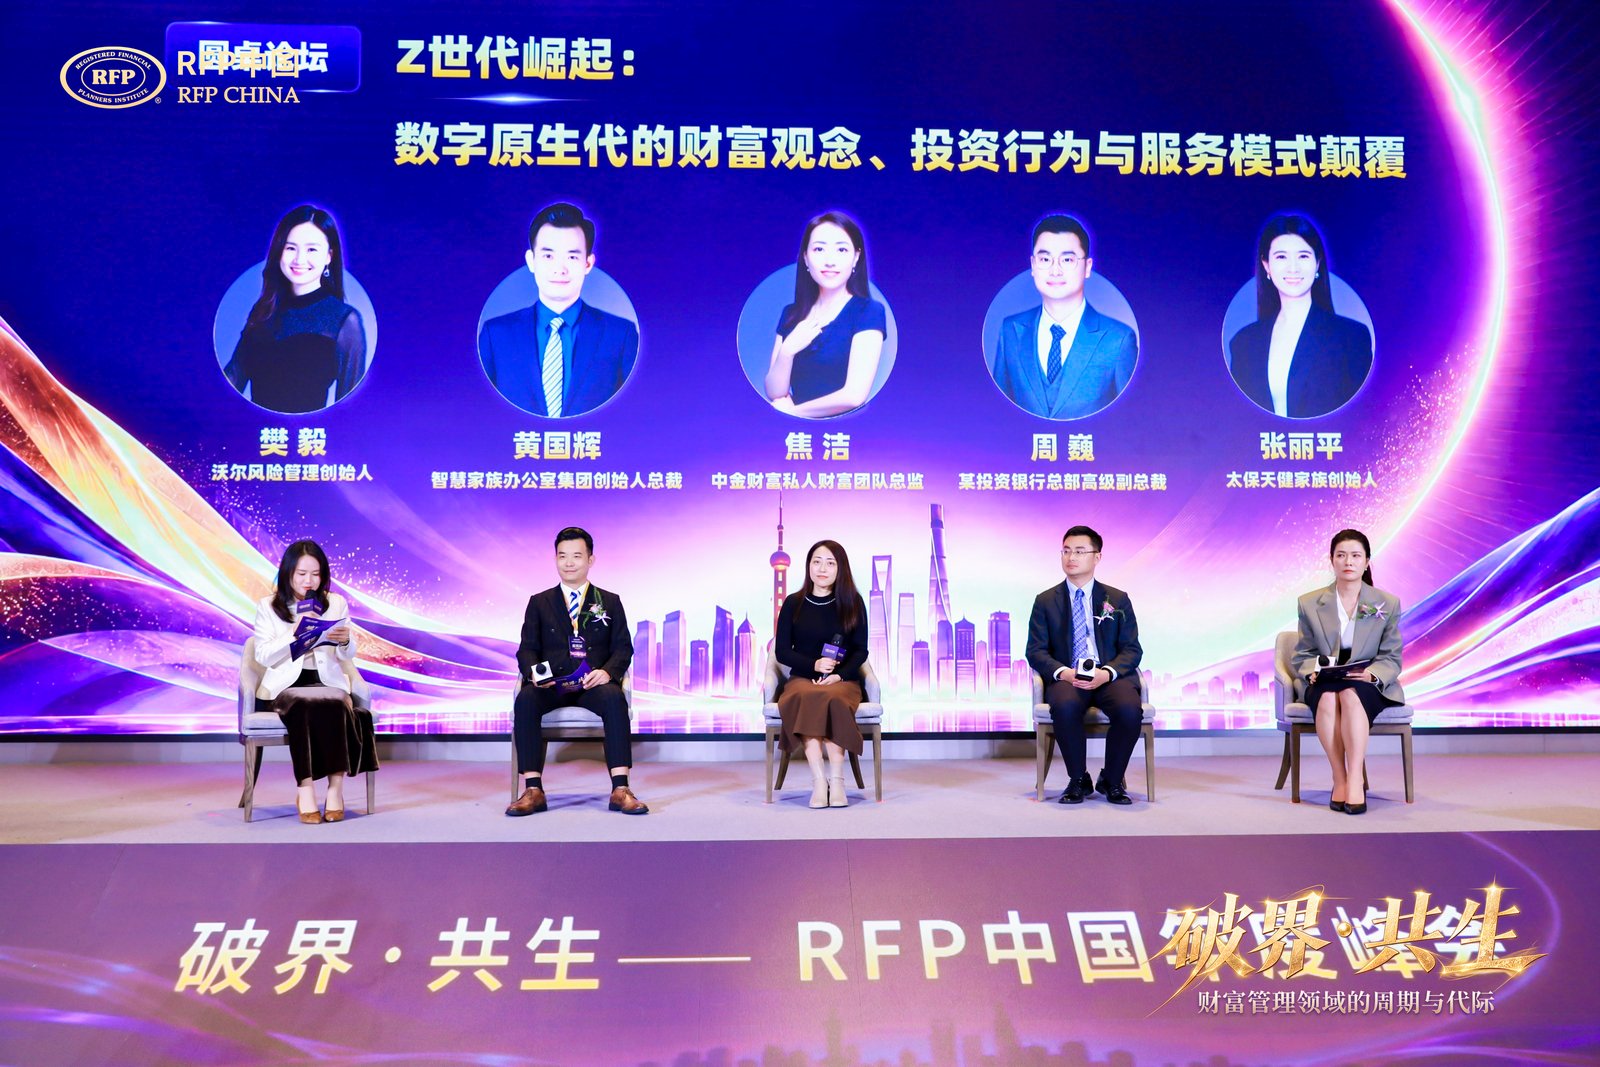
下午的圆桌对话环节,五位嘉宾围绕Z世代展开了一场深度探讨。在沃尔风险管理创始人、中南林科大经管学院教授樊毅的主持下,智慧家办集团创始人、总裁黄国辉,中金财富专业执行总经理焦洁,某券商总部高级副总裁周巍,太保天健家族创始人张丽平四位嘉宾,围绕《Z世代崛起:数字原生代的财富观念、投资行为与服务模式颠覆》展开了深度对话。
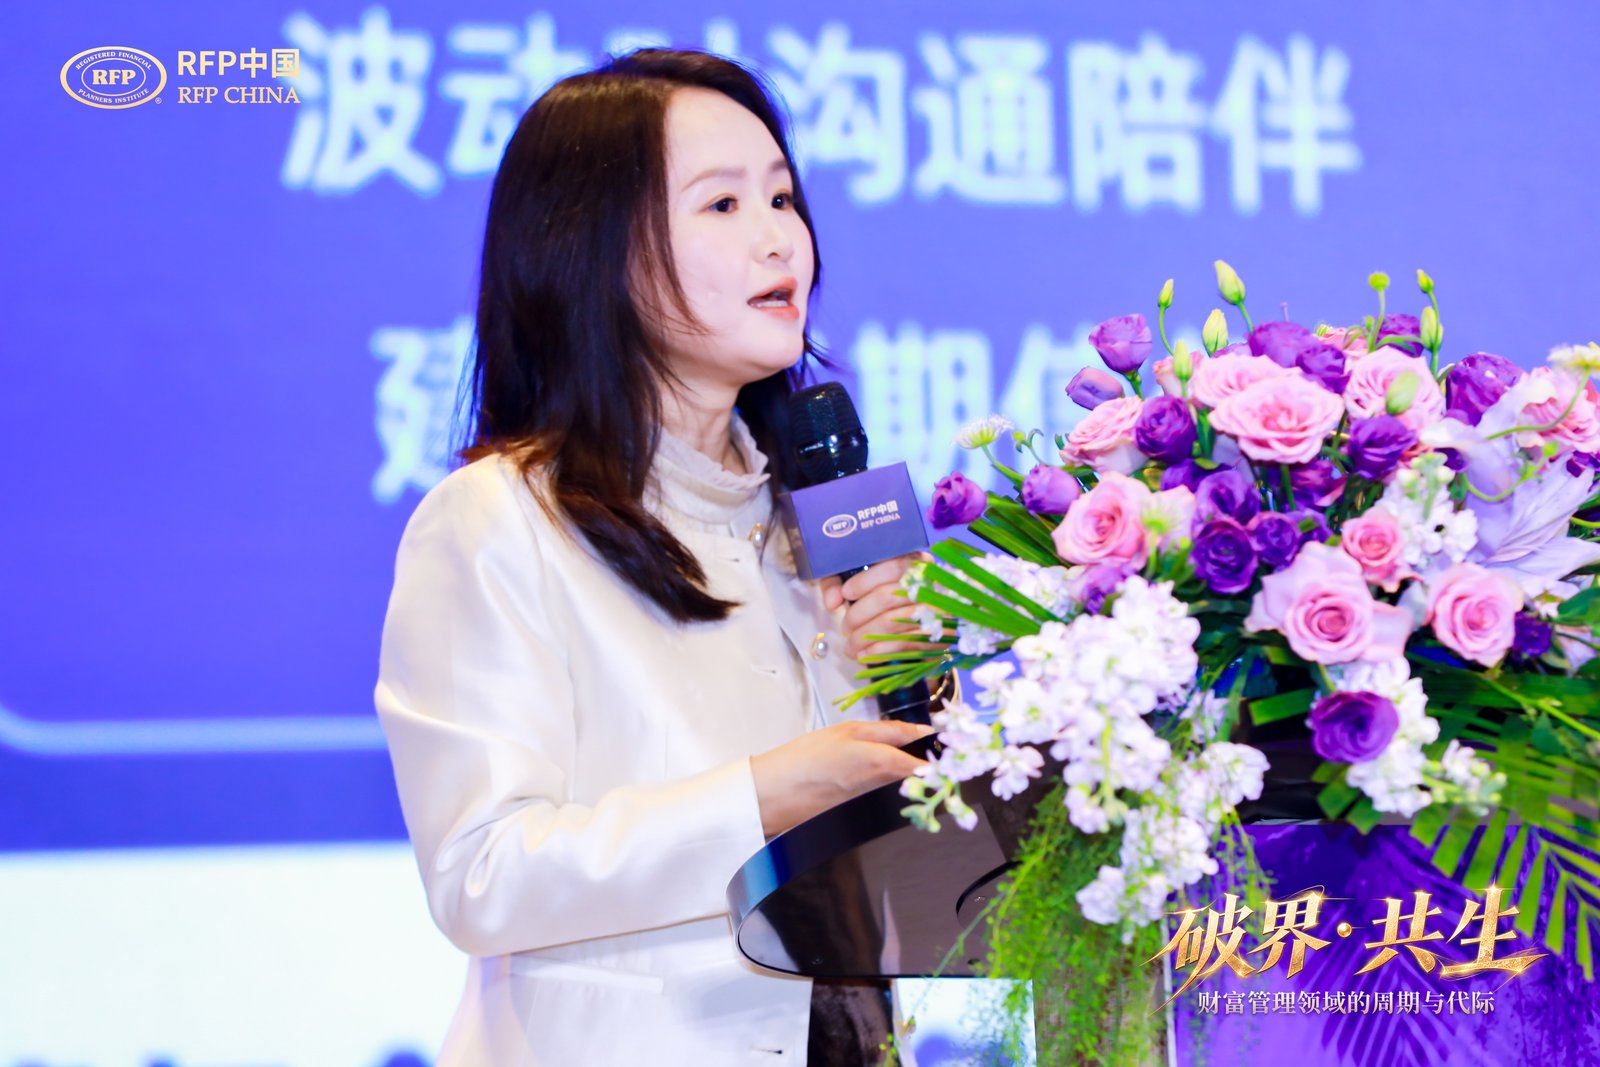
樊毅在开场时指出,Z世代是在屏幕陪伴下长大的一代,社交媒体完成投资启蒙,也是父辈仍活跃在事业一线时学着接手家族财富管理的一代人。当决策从线下转到线上,当第一代创富者面临代际交接,家族信托和家庭规划又该如何跨越代沟?围绕观念碰撞、投资行为、服务模式和家庭传承四个层面,五位嘉宾展开了深入探讨。
针对社会对Z世代“月光族”“精致穷”的标签,黄国辉指出,这与他们“爱搞钱”并不冲突,一个群体可能有两种不同的维度。他从三个层面分析了Z世代与上一代的本质不同:
● 第二,管理风格不一样,上一代关注财富结果,Z世代关注过程“爽不爽”。
● 第三,信任逻辑不一样,上一代看重品牌与人情关系,Z世代更看重个人IP和圈层认可。
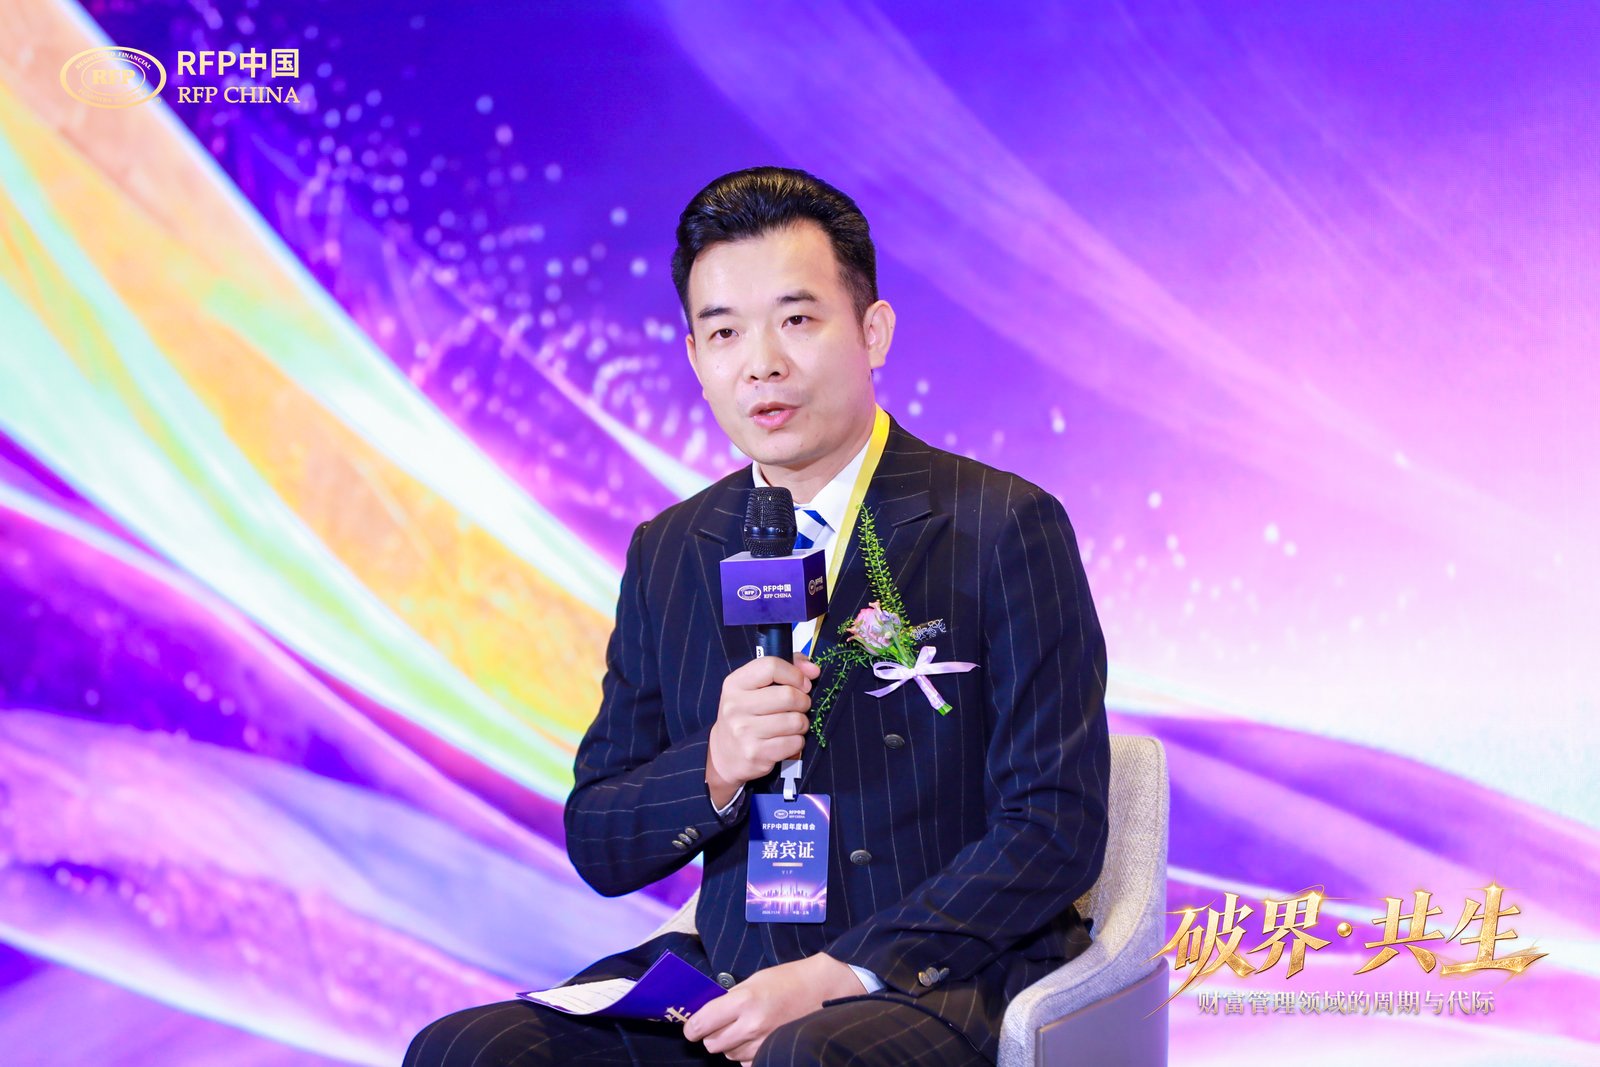
黄国辉总结道,服务好Z世代需要做到三点:把选择权交给他们、保持过程透明、建立信任。
樊毅追问高净值家庭二代与普通家庭Z世代是否存在差异。黄国辉表示,没钱的Z世代想的是怎么搞钱,有钱的Z世代,父辈最担心的是“一搞钱就什么都没有了”。他进一步指出,Z世代与父辈面临的最大问题是价值观差异,“父辈所做的事业,他90%不认可”。因此,服务这类客户需要既站在企业家角度考虑如何把班接下去,又要考虑下一代是否愿意接班、是否能接班。他强调:“最好的准备在今天,接班不是退休了才开始准备,需要提前规划,需要年轻同频的人与资深专业的人组合起来,帮上一代、下一代、下下一代三方共同解决问题。”
作为复旦、交大金融硕士客座讲师的周巍,结合课堂观察补充了另一个视角。他指出,60后、70后更多是“安全性第一”,因为当时没有财富积累,愿意牺牲流动性换取安全性。而Z世代房子不缺,吃穿不愁,“流动性很重要”。他引用数据指出,2026年开户的中国内地股民中48%是95后,“证明了他们更多希望有短期财富,对流动性需求大于之前的长辈”。
在投资行为层面,焦洁结合一线服务经验进行了分享。她指出,年轻一代的钱更多来自金融资本,他们通过抖音、小红书等平台被动、主动地接受大量投资信息,甚至很多网红投顾主播。但线下接触的企业二代呈现出另一面:他们会屏蔽互联网噪音,通过工具搜集信息后,理性判断“这些信息是人云亦云的”,转而寻找真正经历过资本市场、有足够资产配置经验的专家一对一沟通,审视自己的认知边界。
焦洁表示:“真正有资本的Z世代年轻人会更加谨慎,甚至比老一辈更谨慎。信息越多的时候,反而越不容易做决策。”她同时提到,确实有年轻一代向父母证明能力,带着部分资金与财富管理机构交流,甚至组建自己的家族办公室来做财富管理。
针对这些行为特征,张丽平从家族办公室客户服务的角度分享了她的观察。作为两个Z世代孩子的母亲,她坦言Z世代踩坑的点在于把小红书、B站上的信息“当成尽调口”。她认为,投资与大环境、每个时代都相关,老一代和下一代之间看法不同很正常,“传承没有对错”,而她的角色更多是在两代人之间做协调。
既然Z世代是数字原住民,传统“人海战术”和“陌Call陌拜”的模式是否还行得通?周巍围绕服务模式的颠覆展开了深入分析。
他指出,过去金融营销靠的是信息不对称,“到信息不发达的地方去讲”。但Z世代出生即接触AI算法、小红书、B站,信息来源比父母更快,“信息不对称的问题被打破了”。如今海量信息的搜集和处理全部由机器完成,理财经理真正需要的是对信息的分析判断能力。
周巍以两个案例说明:英伟达高管变动后,对AI产业链、国内云厂商采购成本、估值定价的影响,需要为客户分析清楚,“这不是客户随便AI算一下就能得出的”。又比如江苏某上市公司父子因港股锚定投资发生争论,他用数据向客户说明——2023年港股融资额400亿,2024年880亿,2025年2500亿,2026年1-9月已达3800亿,“一个人只有400亿的胃口要吃4000亿的市场,肯定不行”。他进一步指出,下半年港股破发率52%,上半年27%,“数据证明了一切”。周巍总结道:“客户要听结论,不需要你把AI的东西复述给他,这没有用。”
Z世代的崛起,也意味着中国第一代创富者正面临代际交接。面对观念完全不同的下一代,高净值家庭的传承规划需要做出哪些调整?
张丽平在讨论中提出,财富传承阶段,比财富本身更重要的是两代人之间达成共识。她以一个服务案例说明:60、70年代创业的企业家,孩子从国外回来后往往想独立闯一番事业,不愿进父亲的企业;而父亲又不愿妥协,双方陷入矛盾。她在中间的角色,是帮助双方慢慢磨合,最终孩子接手了父亲境外企业,父亲也逐步做了调整。她表示:“在代沟里,我们作为提供财富传承服务的专业机构,能不能让他们达成共识,这个角色很关键。”
张丽平进一步指出,财富传承不是单独的金融问题,涉及法律、税务等各个方面。“今天主题是‘破界·共生’,我们最好的方式就是找到连接各方的功能。”作为家族和企业中的陪伴者,她表示很荣幸能把这份事业一直做下去。
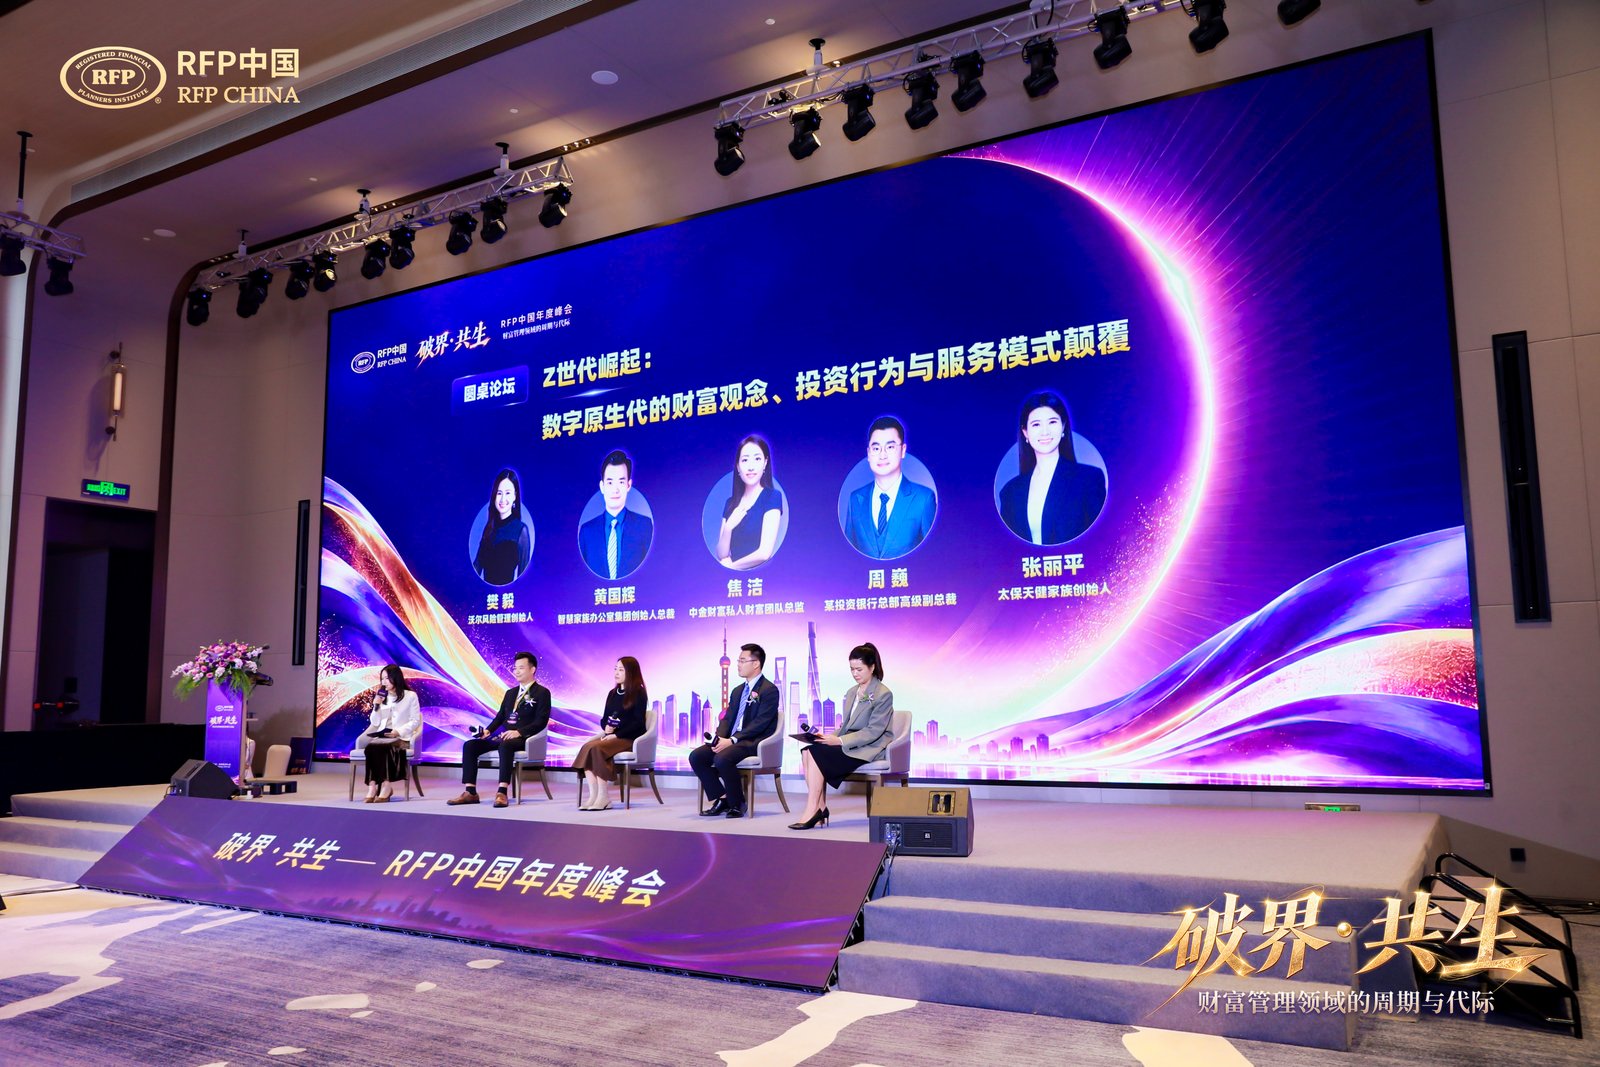
圆桌讨论中,五位嘉宾从观念、行为、服务到传承,层层拆解了Z世代给财富管理行业带来的挑战与机遇。
正如樊毅在收尾时所言:“所谓‘世代破思’,破的不是代沟,是我们自己的思维定式。Z世代不是颠覆我们的,是提醒我们,财富管理的本质永远是在为人服务,只是每一代人的人不一样。”
面对数字原生代的崛起,财富管理机构正迎来一场从产品导向到客户体验、从财富交接向价值观传承的系统性重塑。RFP协会将持续汇聚学界、机构与家办的多方智慧,推动行业读懂新一代的财富诉求,助力从业者在代际更迭中完成服务理念与专业能力的全面迭代。