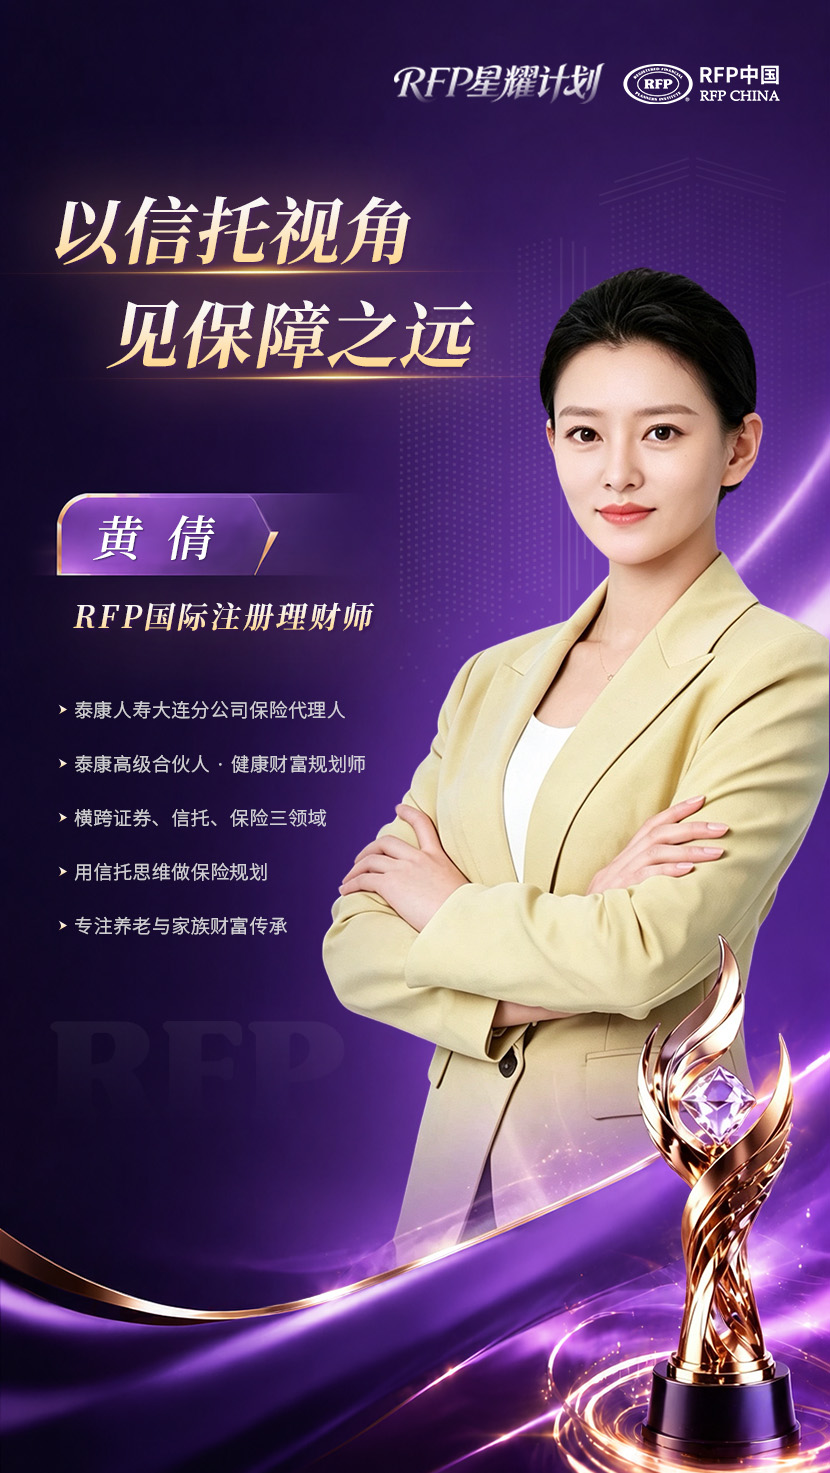

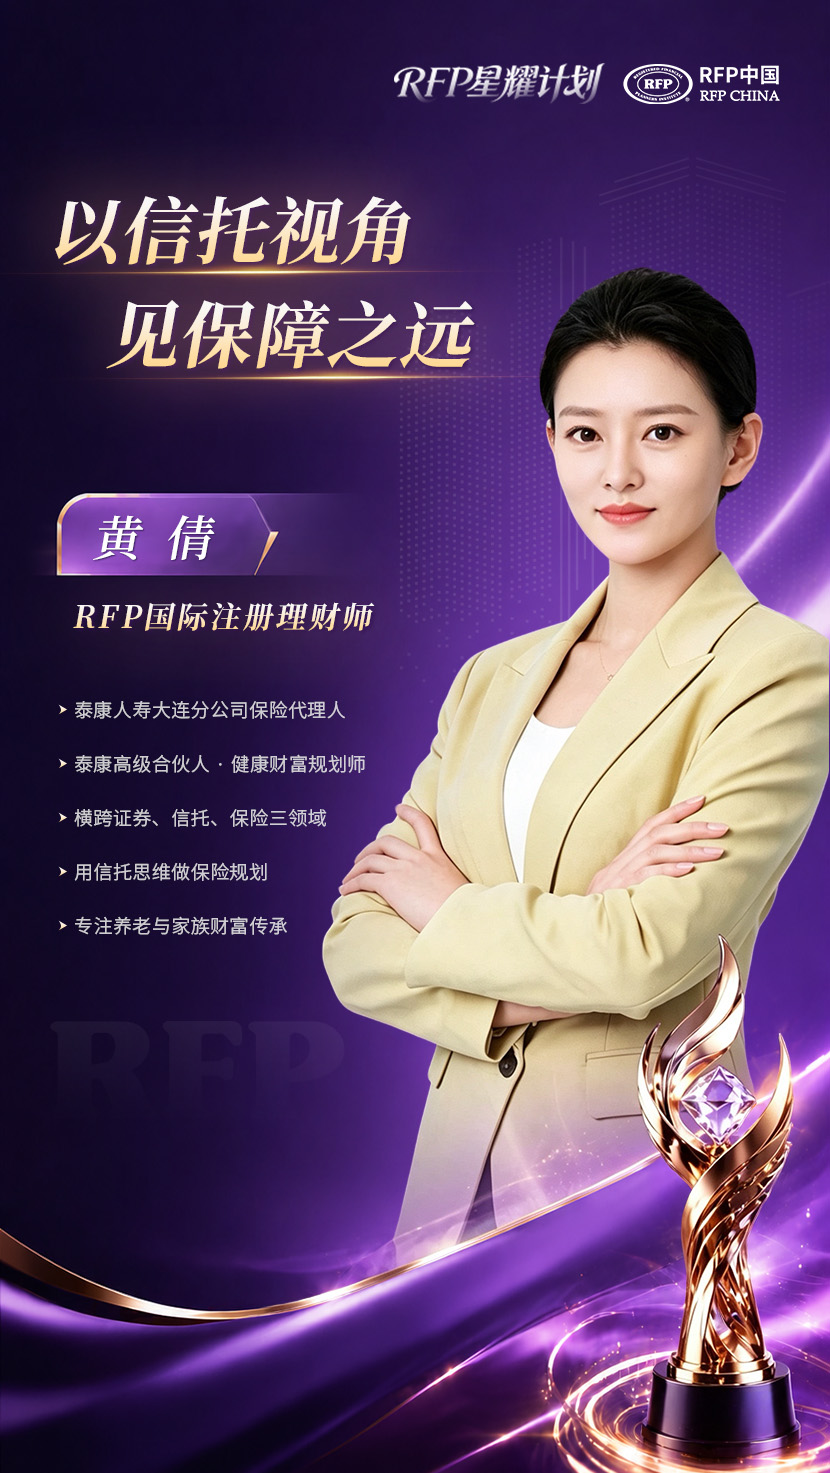
入行不到两年,黄倩已经拿到了RFP。在星耀计划里,她是挺新的一批持证人。
从野村证券的后台数据,到信托公司的高净值客户,再到泰康人寿的养老与传承规划——她的职业身份经历了三次转换。加上早年的日本留学经历,她身上叠着不同金融市场的视角。她给自己下的定义也由此而来——用信托思维做保险规划的人。
黄倩的职业生涯起点在日本。本科那几年留在她身上的,不是某一门课的知识,而是日本职场里那种近乎固执的秩序感:谨慎,严谨,把服务推到极致。后来她面对客户时那种不太声张的笃定,多少跟那段经历有关。她每天走同一条路上学,街角的便利店、准点开过的电车、鞠躬送客的店员——这些细节留在她身上的时间,比她想象中更长。
回国后她去了野村证券,做后台数据,也看系统怎么跑,看流程怎么走——看别人怎么做金融。真正的转向发生在她入职信托公司之后——那是她第一次站到高净值客户面前,听他们讲收入、讲子女、讲自己不想声张的顾虑。数字之外,她第一次看见了那些报表里装不下的真实需求。
2023年,黄倩结束了在信托公司的几年工作。那一年,行业里许多人都在重新审视自己的方向,她也是其中之一。
离开那家公司之后,她给自己留了两条路:要么创业,要么继续留在金融里。她选了后一条。她从来不是一个安于静止的人——渴望新东西,想要往前走,哪怕走得慢一点,也绝不想停在原地。而金融行业恰好能满足这种驱动力:每天追着新闻看,不断吸收新知识,她找不到第二件同样让人持续上瘾的事。彼时基金从业资格、证券从业资格都已经在手里,按照常规路径,下一步应该是去券商。但2024年前后,市场环境并不友好。大券商对有过类似背景的人态度审慎,小券商她又觉得心气不匹配,这条路始终没能走通。
2024年冬天,泰康之家养老社区在大连落地的消息传来时,黄倩忽然觉得,自己的路清晰了。她从中看见的不只是一则消息,而是一个完整的闭环:养老社区对应的是真实的生活场景,保险对应的是财务安排,两者叠在一起,解决的是一个人老了之后既要有钱、也要有地方去的双重需求。这正是信托时期那群高净值客户心底最真实的顾虑——财富如何不缩水,晚年如何不失体面,家业如何交到对的人手上。他们嘴上说着收益,心里装着的其实是这些。
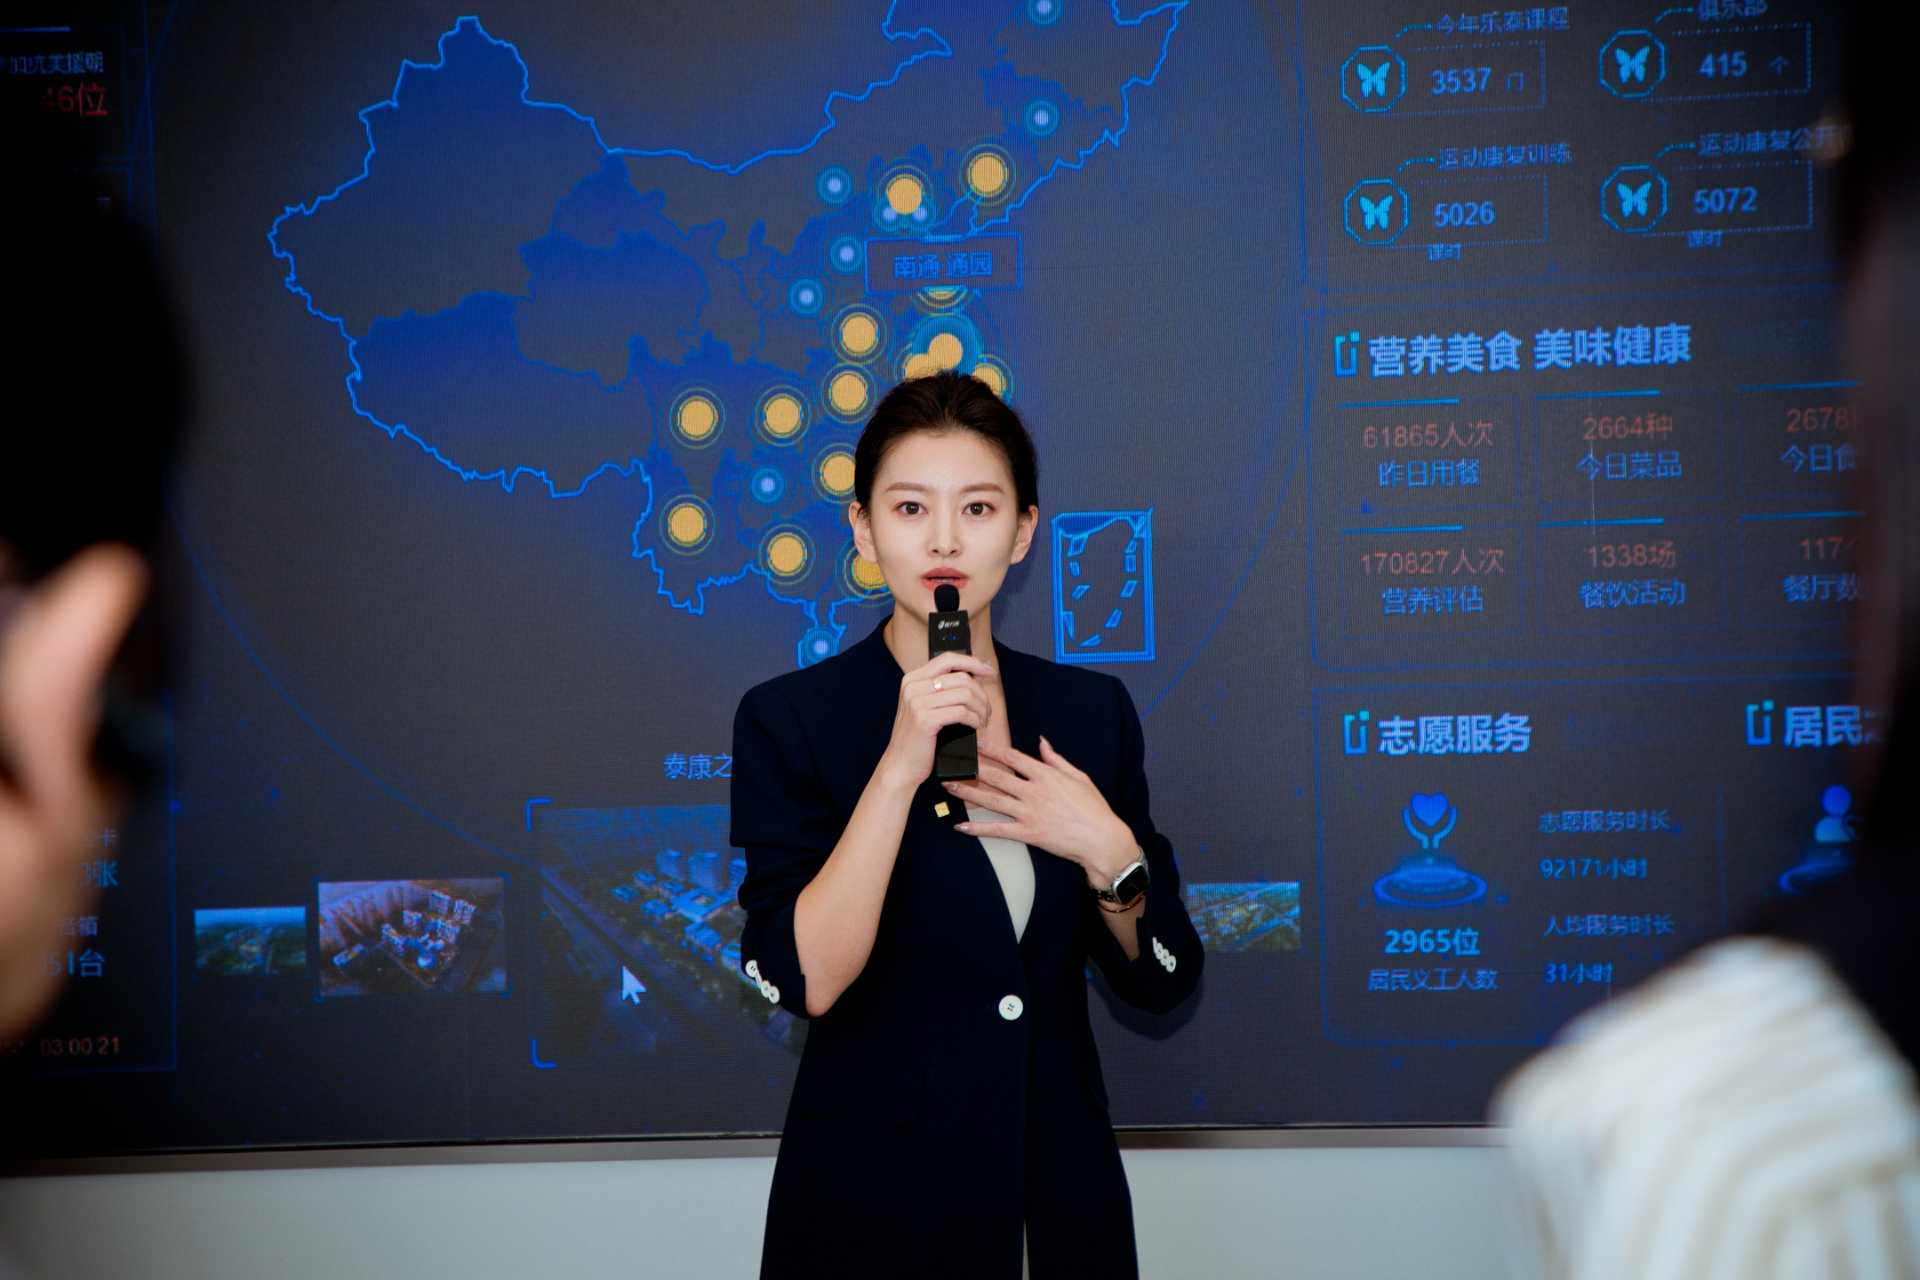
从信托转保险,在外人看来或许是一条向下的路。但那些声音没能让她停下。在她眼中,信托与保险并非上下之分,而是一前一后的关系:信托帮人守住财富,保险帮人守住生活。在很长一段时间里,保险不是她的选择。她抗拒的是推销的姿态、被业绩追赶的节奏,以及那种不得不把自己的意愿强加于人的处境。但这一次不同。泰康之家的模式让她看见,保险也可以是一种安静的交付。她不需要说服谁,只需要回到自己最熟悉的事情上——看清一个人的处境,然后替他把该想到的都想到。一份规划,做在前面,后面的人生就不再需要临时补救。
如今她是泰康人寿大连分公司的保险代理人,入行近两年。养老与传承之所以成为她的主线,并非偶然。那些在信托时期就熟识的高净值客户,正处在需要重新审视方向的年纪。他们手里的财富已有相当积累,忧虑的早已不是收益高低,而是两件事:如何将一生所得安稳地交到下一代手上,以及自己老去之后,住在哪里,谁来照料。他们需要的,是有人能把整个家庭的财务与生活纳入同一张蓝图里,在问题出现之前就画出解法。而黄倩入行的这些年,正好补上了通往那张蓝图的三块拼图:信托视角下的财富逻辑、保险与养老社区的落地工具,以及一种不急于成交的耐心——这三样合在一起,才构成了一个完整顾问应有的能力。
早几年金融行业还处在野蛮生长的阶段,各类产品在市场上一轮一轮地推,吸引客户的方式也简单——谁给的高收益更多,谁就能拿到钱。那个时期,高收益几乎是唯一的语言。黄倩正是在这个浪潮里完成了自己在信托行业的积累,也见证了客户对收益近乎盲目的追逐。
后来潮水退去,行业开始恢复理智,从前被忽视的风险一个接一个浮出水面。金融从业者面临的不只是职业上的转折,还有对整个行业逻辑的重估。黄倩也是其中之一。
当行业恢复理智,卖方不再只靠高收益吸引客户,买方也不再盲目追逐数字——客户开始把目光投向风险,不再只盯着收益看。这个转变让她重新审视自己手中的工具。信托制度本身就有很强的风险隔离和家庭财产保护功能,可以用它把企业经营风险与家庭资产拆分开,让财富在代际之间有一个干净的边界。而她一直在做的,就是把这个框架应用到保险规划里——用信托的逻辑梳理风险,用保险的工具落地执行。
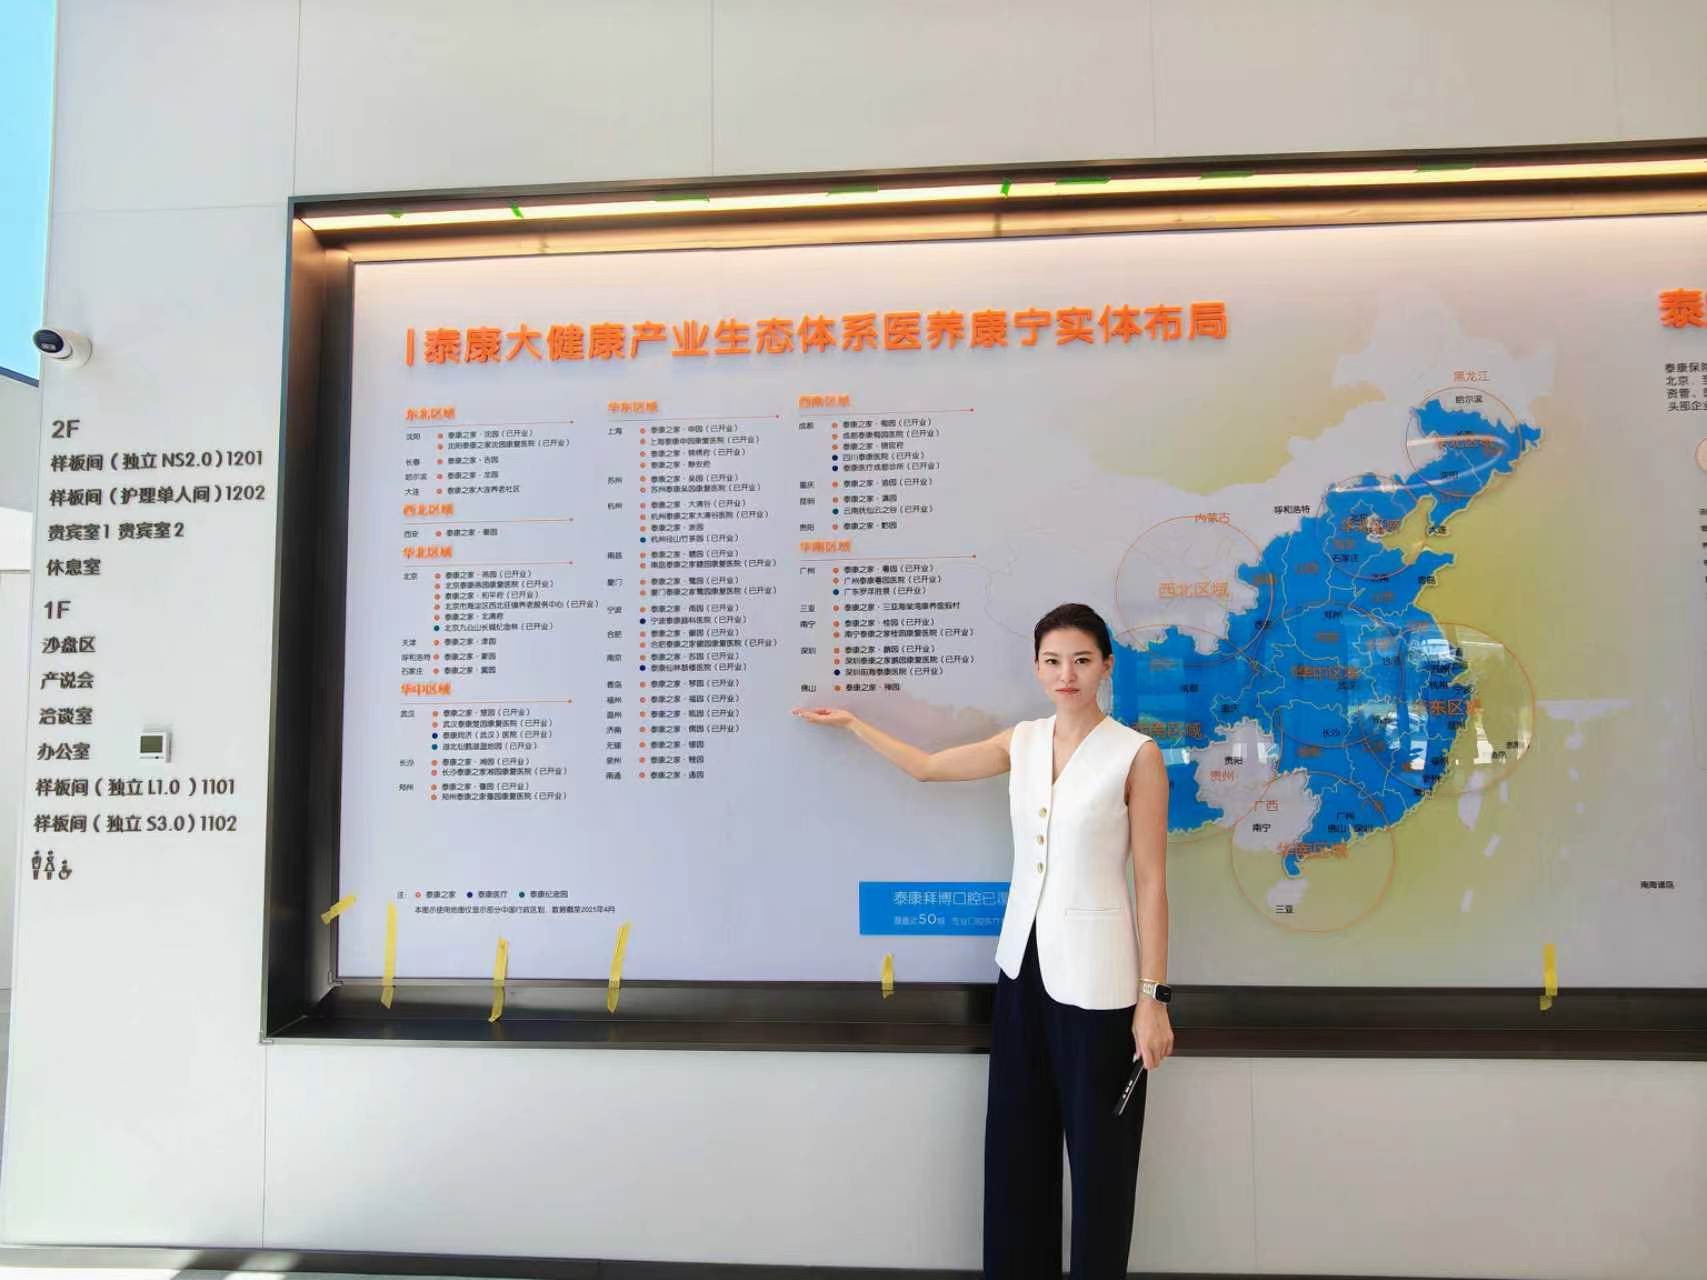
信托时代,她用单一工具替人管理财富上限;现在,她以保险和养老社区搭配的形式,替人补上那个很容易被忽略的下限。收益依然是高净值人群重要的考量方向,但黄倩在规划中比从前多留了一重心思:那些对收益的追求,往往源于某种未说出口的焦虑——或许是担心自己老无所依,或许是怕辛苦积累的财富留不到下一代手上。她会坐下来听客户讲那些绕不开的顾虑,再把这些顾虑落成一份方案,把保额、年金、养老社区的入住权益逐一铺开——高额的保障覆盖了老去时最怕的医疗支出,年金的现金流让退休生活不必依赖任何人,而养老社区的入住资格,则回答了一个最简单也最难回答的问题:老了以后住在哪里、谁来照顾。她做的事,就是把那些客户说不清、道不明的担心,一点一点变成白纸黑字里看得见的东西。
黄倩的客户,几乎都来自陌生市场。在一个讲究圈层、讲究人脉的行业里,这不太常见。
她的解释很简单:她不主动敲门。她更愿意把自己的能力和做事方式摊开在人前,让人自己走过来。她管这个叫“慢热快成交”。前面陪跑很长,信任攒得很慢;可一旦对方认了,落单反而快。这背后没什么花招,就三件事:先做人,再磨专业,最后把日常服务做细。专业能补,信任只能一天天攒。
微信视频号和小红书上,她一条条发着口播,讲养老社区,也讲家族信托。稿子是她自己写的,视频是她自己录的,剪辑也是一个人完成。拍摄场景常常就在一家咖啡厅,背景里有偶尔走过去的陌生人。没有演播室,没有团队。不少陌生客户先在屏幕里认识一个真实的黄倩,才在现实里把一整个家庭的规划交到她手上。
用信托思维做保险规划——这句话,是黄倩几段经历叠出来的结果。
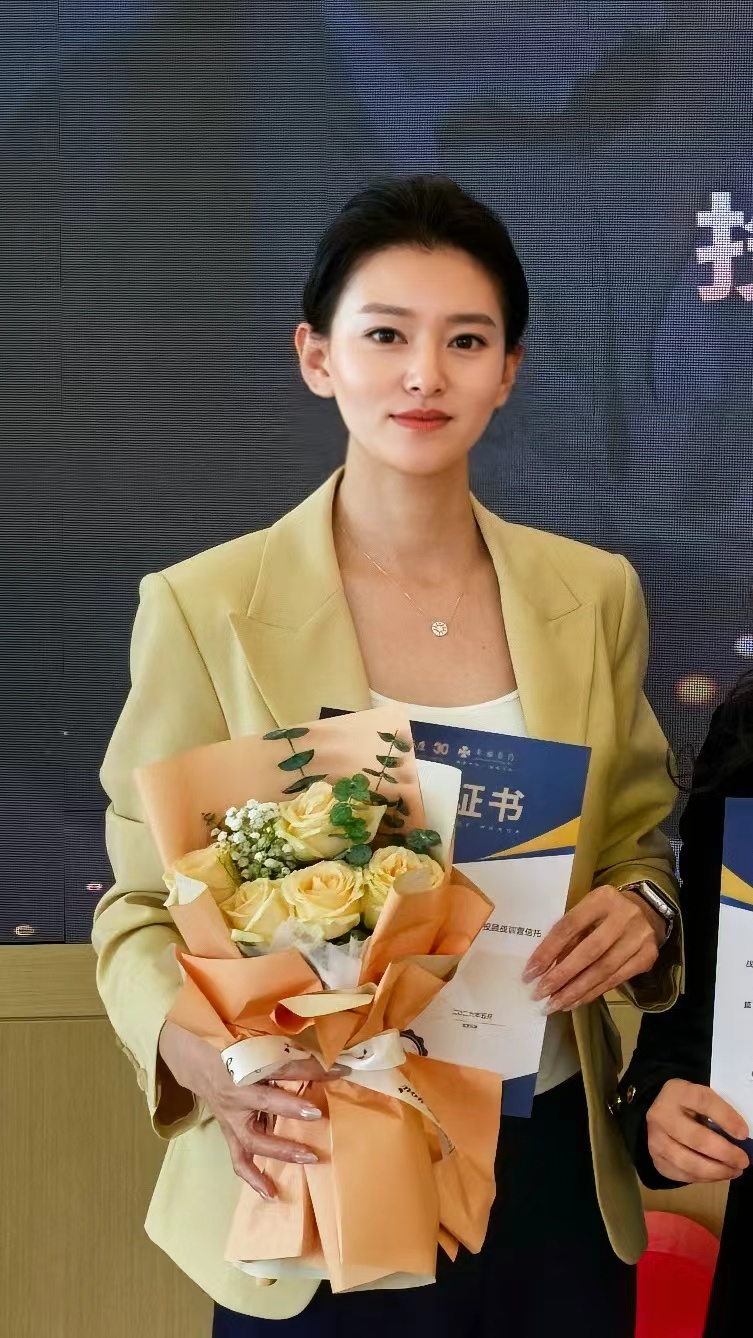
信托、基金、证券、保险,她在四个领域里各有一层积累,每一次转换都意味着从零开始学一套新的规则。再开口时,她已能站在整个家庭资产架构上谈事,而不是只盯着一张保单。2026年下半年,她拿下了RFP。备考期间她已经尝到甜头:跳出保险,用金融的视角重新理解客户的需求,规划一下子立体了。同期她还在备考其他专业证书——她一直觉得,手里多一套知识框架,面对客户的时候就多一层底气。RFP的知识体系帮她把这些不同领域的规则和逻辑梳理清楚,让客户看到不同工具之间的逻辑关系,也看清自己的每一步该怎么走。
RFP对她而言,不只是多了一张证书。她曾经在不同金融领域之间切换,每换一次就要重新学一套规则和语言——信托有一套话语体系,保险是另一套,基金和证券又各自不同。RFP帮她把这些分散的规则整合到了一起,让她在面对客户时不再需要“翻译”不同领域的逻辑,而是可以直接站在一个更高的层面上给出方案。她说,考RFP的过程让她重新梳理了自己过去几年的从业经历,那些曾经靠经验摸索出来的判断,终于有了理论框架去支撑。
她服务的客群里,不少人已经走到了财富传承的关口。第一代企业家交班、资产跨代传递,焦虑常常来自同一个地方:钱是够的,但不知道给谁、怎么给、给了之后会不会出问题。黄倩不是那个替人下判断的人。她做的是先把问题一层一层拆开:客户的资产结构、家庭的代际关系、自己晚年生活的设想——然后把这些拆开的部分,用保险和信托的工具重新组织起来,像搭地基一样,把不确定的因素一个一个排除掉,让财富在代际之间平稳地移过去。
对于协会,她也有自己的期待。她希望RFP协会能持续提供高质量的行业交流和学习机会,让持证人在拿到证书之后依然能保持知识更新。“金融行业变化太快,证书只是一个起点。”她说,“真正重要的是,拿到证书之后还能继续往前走。”
黄倩给自己的定位很清楚:以金融的全视角,以客户的需求为尺,用顾问的方式,做保险规划。对正在转型或刚入行的同路人,她想说的其实就一句——别把自己困在卖保险的框里,把视野放到整张金融版图上;客户要的从来不是一份产品,而是一套能托付的方案。
她住在离海不远的地方。大连的风有时大得让人站不稳,她裹紧外套,从家里走到办公室,沿途经过几个红绿灯、一家面包房、一间开了很多年的文具店。客户来的时候,她常约在附近的咖啡厅,把文件摊开,先不聊业务,问一句最近怎么样。这种节奏感是她慢慢养成的——不是追着人跑,而是等对的人坐下来。
入行两年,她慢慢在保险这条路上找到了自己的节奏。信托那段经历虽然以风险处置收场,但几年间积累的客户经验、对高净值人群需求的理解、对财富管理逻辑的把握——这些东西没有随着那扇门的关闭而消失。她只是换了一个场景,继续做自己一直在做的事。
她说自己不是那种能停在同一个位置不动的人。但停下来和不甘心是两回事——她停不下来,是因为还想去更远的地方。回头看,那些她走过的路——从东京到大连,从野村到泰康——不是随波逐流的选择,而是一次次主动归位。每一次变动都像重新洗牌,每一次她都能在牌桌上找到自己的打法。她不是那种回头看的人,但如果你问她这一路到底在追什么,她会认真想一下,然后告诉你:她想做一个能用专业替人兜底的人。她不为分析风险,为的是替人把风险挡在门外。这个念头从她在信托接触第一批高净值客户起就埋下了——那时她看着那些手握丰厚资产的人,坐在她对面聊收益、聊配置,聊到深处时语气里藏着的那些小心翼翼。只是那时候,信托给不了他们答案。直到保险和养老社区出现在她手里,她才有了真正能把那个念头安放下去的地方。
每一位持证人,都有属于自己的专业光芒。RFP持证人·星耀计划,正是为像黄倩这样以跨领域经验重新定义保险规划的从业者,搭建一方被行业看见的舞台。我们相信,当无数微光汇聚,便足以照亮中国财富管理行业的未来。